新加坡港:加油 #1 · 9 成转运 · Tuas 大迁徙
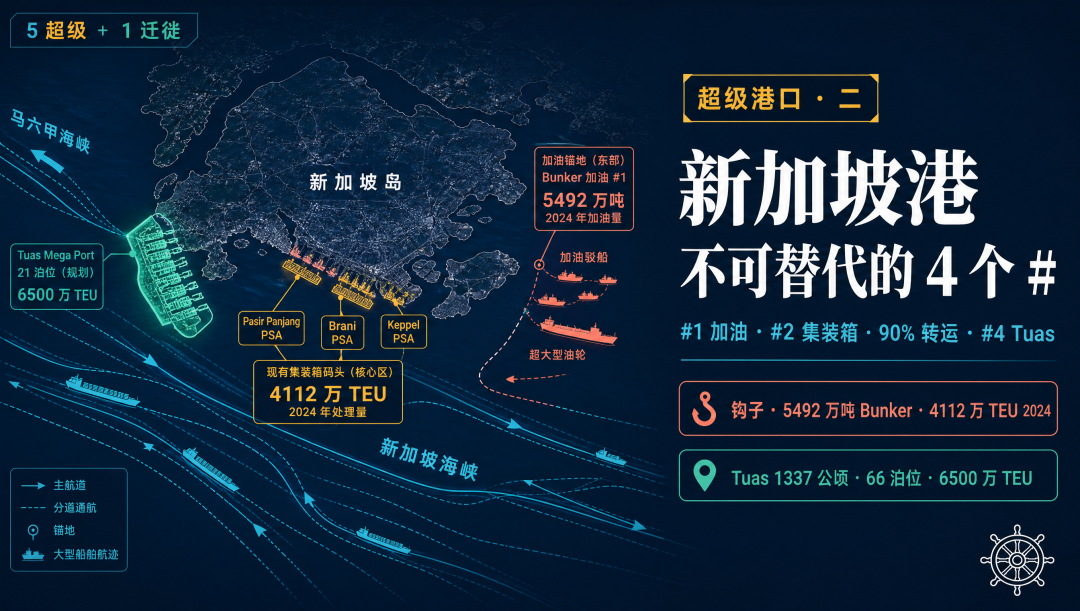
如果让世界港航业选一座最不可替代的港,新加坡港会是大多数人投的那张票。
它不是 #1 集装箱港——那个位置 15 年都属于上海。但它握着另一组数字:
- 集装箱 #2——2024 年全年 4112 万 TEU,同比 +5.4%(来源:新加坡海事及港务局 MPA 新闻稿《Strong growth momentum for Maritime Singapore》,2025)
- 船用燃油加注 #1——2024 年 5492 万吨,长期全球最大 bunker hub
- 转运比例 ~90%——9 成集装箱是来 → 转 → 走,本地进出口只占 1 成
- 抵港船舶总吨位 31.1 亿总吨——2024 历史新高
- PSA 全球网络 ~1.002 亿 TEU——含新加坡本土 4090 万 + 海外 5920 万(来源:PSA 国际新闻稿《PSA International's 2024 Container Throughput Performance》,2025)
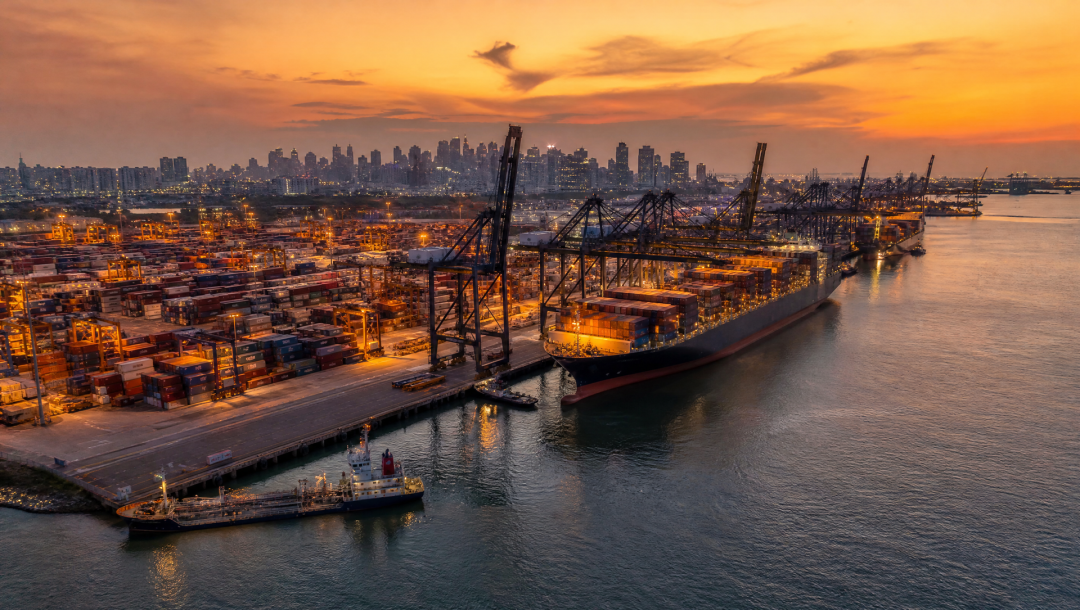
这些数字背后是一座岛 + 一条海峡 + 一场正在进行的港口大迁徙。
物理基础:约 735 平方公里的岛国与马六甲海峡东出口
新加坡国土只有 ~735 平方公里(半个香港大),但恰好卡在马六甲海峡东出口。所有从印度洋 → 东亚 / 东南亚 / 南亚海运货物,地理上几乎必须从新加坡海峡过。
这就是它作为转运枢纽的物理底座——不是它选择了世界,是世界航线选择了它。
90% 转运的意义是——港口本质上是个全球海运的中央分拣机:
- 一艘 24000 TEU 的 ULCV(超大集装箱船)从欧洲 → 上海,中途靠新加坡卸下 2000 个箱子
- 这 2000 个箱子在新加坡港换装到5000–10000 TEU 的 feeder 支线船
- feeder 把箱子送到曼谷、雅加达、马尼拉、胡志明市、仰光、吉大港、孟买、达累斯萨拉姆
ULCV 不去小港,小船不跨远洋——新加坡是这两套船型相遇的物理换站。
燃油加注 #1:5492 万吨什么概念
2024 年新加坡 5492 万吨船用燃油加注——同比 +6%(来源:新加坡海事及港务局 MPA 新闻稿《Strong growth momentum for Maritime Singapore》,2025)。这是一个单点港口的燃料销售记录。
新加坡是长期全球最大的船用燃料加注港。鹿特丹(欧洲 #1 bunker hub)约 1000 万吨级(来源:鹿特丹港务局 Bunkering in Rotterdam 页面,「每年装载约 1000 万吨燃料」),富查伊拉(中东 #1)2024 年约 750 万吨(据 MarineLink 报道,引 S&P Global Commodity Insights 的富查伊拉石油工业区数据)——新加坡的体量比这第 2、3 名加起来还要大。
为什么是新加坡?—— 同样是地理 + 政策:
- 地理:远东 ↔ 苏伊士 ↔ 欧洲的主航线必经,跨洋船到新加坡前后正好需要补一次燃油
- 政策:新加坡海事局 MPA 长期把 bunker 当成战略产业,license 准入 + 燃料质量监管(mass flow meter 强制)都做得严
- 基础设施:东锚地(Eastern Anchorage)大量加油驳船作业,船不必进泊就能加油
2024 替代燃料结构
替代燃料总量 134 万吨,其中(来源:新加坡海事及港务局 MPA 新闻稿《Strong growth momentum for Maritime Singapore》,2025;甲醇、氨的数据据 SAFETY4SEA 报道):
| 类型 | 2024 销量 | 备注 |
|---|---|---|
| 生物燃料混合物 | 88 万吨 | 主力替代燃料 |
| LNG bunker | 46 万吨 | 同比 +318%(2023 仅 11 万吨) |
| 甲醇 | 1626 吨 | 商业起步 |
| 氨燃料 | 9.74 吨 | 试验级 |
LNG bunker 从 11 万吨涨到 46 万吨——这是 IMO 2030 / 2050 减碳目标驱动下,市场首次给出的可观增长信号。
Tuas Mega Port:史上最大单港迁徙
新加坡港的物理形态正在整体重写。
现有集装箱码头所在的港区(Tanjong Pagar / Keppel / Pasir Panjang / Brani,其中包括 Pasir Panjang 扩建段)——全部位于新加坡岛中南部的城区岸线。这些岸线原本是港口,但新加坡城市扩张早已把它们包围。
港口挤城市 + 城市挤港口 = 必须搬走。
新加坡海事局 MPA + PSA 在岛西端 Tuas 用填海建一座全新的 mega port:
| 指标 | 数字 |
|---|---|
| 总泊位数 | 66 个(完工后) |
| 设计吞吐能力上限 | 6500 万 TEU / 年 |
| Phase 1 启用 | 自 2021 年分期投运 |
| Phase 1 配置 | 21 个深水泊位 / 2000 万 TEU/年 |
| 全部完工 | 2040s |
| 城区业务迁移 | Tuas 自 2021 年分期投运;Tanjong Pagar、Keppel、Brani 计划到 2027 年迁入,Pasir Panjang 将继续承担过渡期作业 |
完工后,Tuas 一港的吞吐能力 = 每年 6500 万 TEU,约为上海和宁波舟山两港 2024 年合计实际箱量的 72%。
大迁徙的工程细节
- 填海——Tuas 整片大部分原本是浅海,几年内用海砂 + 黏土建设港区
- 自动化——Phase 1 设计为全自动化集装箱码头(远控 STS 桥吊 + 无人 AGV + ARMG)
- 泊位深水——配深水泊位以接 24000+ TEU 级 ULCV
- 港口铁路 + 公路——配套陆路集疏运通道(具体线路以新加坡主管部门公布为准)
- 资源回收——旧城区岸线腾出后变成 Greater Southern Waterfront:30+ 公里岸线规划为住宅 / 商业 / 公园
这是港口形态从「市港融合」回归「市港分离」的全球样板。
2000–2002 Maersk 出走事件:PSA 的一次深刻教训
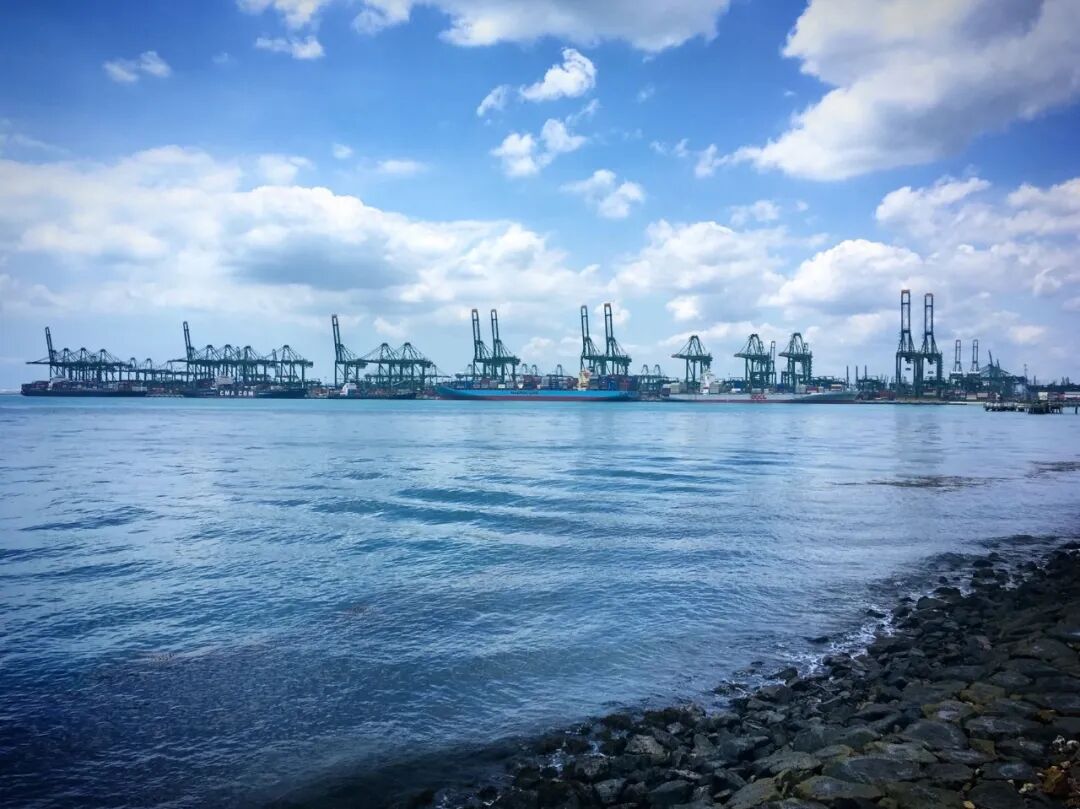
谈新加坡港绕不开一段历史——2000 年代初,Maersk 将部分转运业务从新加坡转向丹绒帕拉帕斯港。
那之前,Maersk 在新加坡 PSA 的 Pasir Panjang 码头是单一最大客户。
Maersk 将部分转运业务迁往 TPP 后,TPP 从一个小港迅速成长为全球前 20 集装箱港。PSA 的反应是把价格大幅下调 + 自动化加速 + Pasir Panjang 大规模扩建。
此后,新加坡港吞吐量继续增长——教训不是「留住客户」,而是 「港口运营商必须永远比客户更卷」。Tuas Mega Port 的 6500 万 TEU 设计上限、全自动化标准、海岸线重新组织——是 25 年前那次出走在 PSA 战略 DNA 里留下的反应链。
一艘船在新加坡港:典型流程
- ULCV 从欧洲跨印度洋驶近新加坡海峡
- 进 Eastern Anchorage(东锚地)等泊,同时加油—— bunker barge 来船边
- PSA 调度:分配泊位(Pasir Panjang 现 + Tuas 新)
- 几小时内卸 / 装数千 TEU(多桥同时作业)
- 4–6 艘 feeder 同时来卸 / 装 feeder 转货
- ULCV 继续航行(上海 / 釜山)· feeder 散到 ASEAN 各港
整个过程由自动化系统调度。Tuas 的作业采用自动化设备;过渡期内,Pasir Panjang 仍继续承担作业。
一张图记住超级港口·02
- #1 燃油加注 5492 万吨 · 长期全球最大 bunker hub
- #2 集装箱 4112 万 TEU · 转运占 9 成
- #3 转运枢纽 ASEAN feeder network 总闸
- #4 Tuas Mega Port:66 泊位 · 6500 万 TEU · 自 2021 年分期投运 · 全完工 2040s
- 物理基础:马六甲海峡东出口 + 约 735 平方公里的岛国
- 战略转折 2000–2002 Maersk 出走 → PSA 永远比客户卷
下次你在地图上看到新加坡海峡——你会想,那条水道上每天经过的上千艘船里,有多少会来这里加油、换货?
本文首发于公众号「驾船看世界」(2026-06-06),博客版已按现行条文和读者反馈校正。
公众号原文 ↗