2M 解散 15 个月后:集运合作网络如何重组
集装箱班轮市场最大的一次结构性变化,发生在 2025 年 2 月 1 日。
原有 2M、OCEAN、THE 三大合作网络重组为双子星合作、Premier、OCEAN 三组,加上 MSC 独立网络:
- MSC 走单飞路线,不加入任何新联盟;
- 马士基(Maersk)与赫伯罗特(Hapag-Lloyd)组成双子星合作;
- 原 THE Alliance 三家(ONE + HMM + 阳明 Yang Ming)在赫伯罗特退出后,组成 Premier Alliance;
- OCEAN 合作网络(达飞 CMA CGM + COSCO + 长荣 Evergreen + OOCL)保持不变。
到 2026 年 5 月,这套新格局正好运营了 15 个月。这段时间里,哪个联盟跑得稳?哪个跑得快?哪个还在磨合?
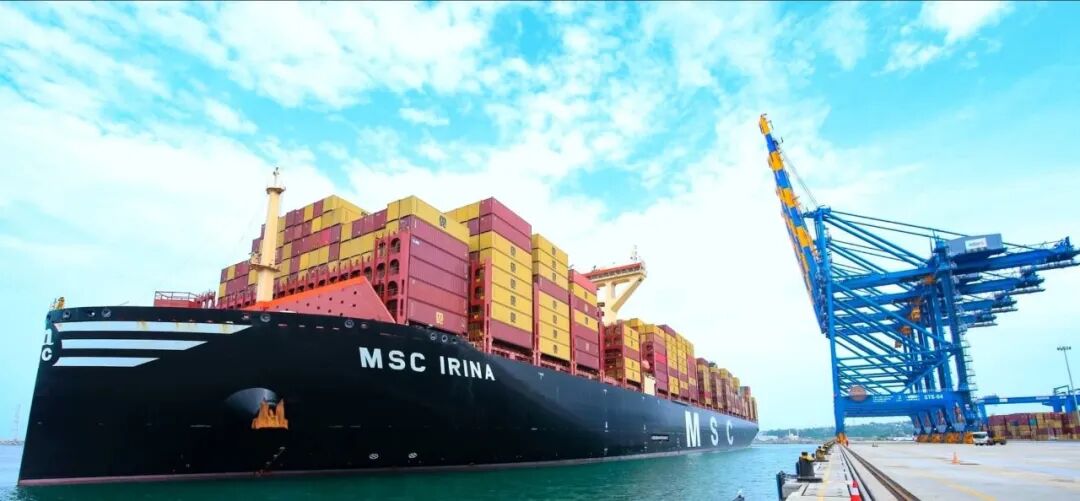
主要合作网络一览
按 2026 年公开行业数据(注:精确数字因机构口径不同,以下为综合多源整理参考值):
| 网络 | 主要成员 | 全球运力市占(TEU) |
|---|---|---|
| OCEAN 合作网络 | 达飞 CMA CGM + COSCO + 长荣 Evergreen + OOCL | 约三成 |
| 双子星合作 | 马士基 + 赫伯罗特 | ~21% |
| Premier Alliance | ONE + HMM + 阳明 Yang Ming | ~11.5% |
| MSC(单飞) | MSC 一家 | ~20%(独立 TEU) |
| 其他独立 / 区域承运人 | ZIM、长锦、SITC、Wan Hai 等 | ~15-18% |
上表列的是全球运力市占;东西向航线的运力分布须另按航线统计。
2M 为什么解散:方向不一样了
2M(Maersk + MSC)2015 年成立,曾是全球最大集运联盟,运力一度占全球 ~30%。
它为什么 10 年后解散? 公开报道给出的两大方向性差异:
增长策略分歧——MSC 在 2020-2024 年通过购入二手船并接收新造船订单把自有运力做到全球最大(运力明显超过 Maersk)。MSC 不再需要联盟带来的舱位互补——它自己已经够大。
服务理念分歧——马士基往端到端(end-to-end)综合物流商转型(陆运 + 仓储 + 报关 + 海运一体化),需要的是更可预测的班期 + 更高的准点率。这与 MSC 的「广覆盖 + 灵活调度」形成冲突。
2023 年 1 月,2M 双方共同公告——2025 年 1 月终止合作。市场用了整整 24 个月时间消化这场分手。
双子星合作:押注准点率的「Hub-and-Spoke」
双子星合作是这次重组里唯一一个公开提出明确性能承诺的联盟:
「≥90% 的班期准点率(schedule reliability)」
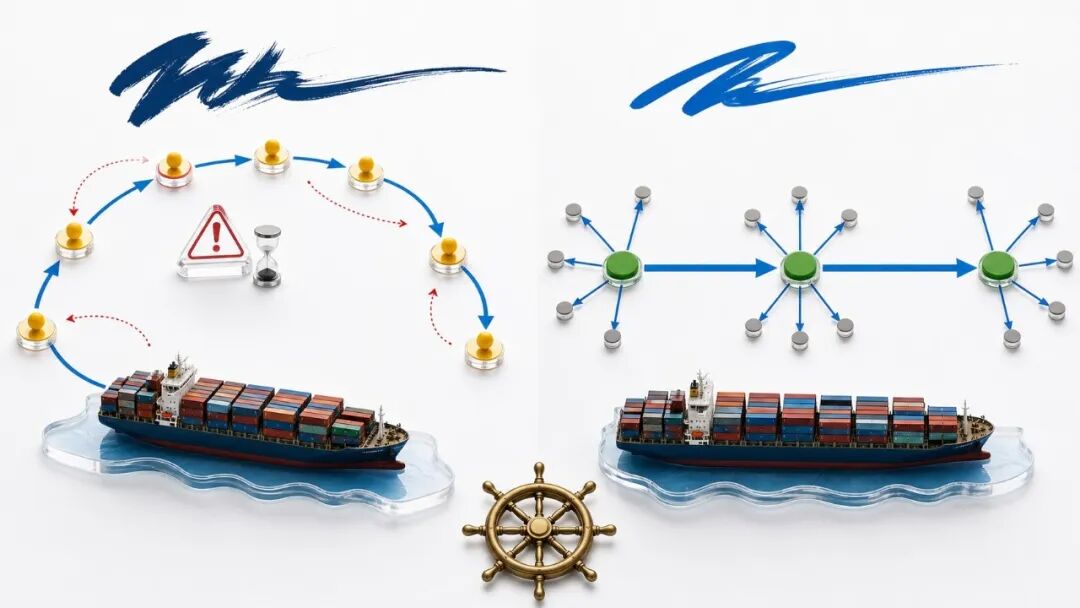
为了实现这个数字,双子星合作采用一个与传统集运网络相反的设计——Hub-and-Spoke(枢纽—支线)模型:
- 传统模型:「一条航线串联 6-8 个港口」,每个港口都直接挂靠主船——出现拥堵则全线晚点;
- Hub-and-Spoke:少数核心枢纽港(hub)之间用大船跑直达 + 周边小港由**支线船(feeder)**接驳——主航线少挂港 = 准点率高;周边接驳由专门支线船完成 = 不影响主船班期。
这是一个从航空业借来的思路(FedEx / UPS 用的就是 hub-and-spoke)。代价是周边港到周边港的货物要多转一次,但主线班期变稳。
双子星合作完全切换后,马士基引用 Sea-Intelligence 称 2025 年 6 月单月网络准班率超过 90%;其他月份、单航线仍可能波动。
MSC 单飞:靠运力规模独立成势
MSC 是这次重组里最不寻常的一个——全球最大的集运公司选择不加入任何联盟。
理由很直接:MSC 拥有规模庞大的自有运力,不需要靠联盟分摊舱位。
MSC 的策略:
- 保留独立全球网络,自建班期,覆盖所有主要航线;
- 与 Premier Alliance 在亚洲—北欧 / 地中海航线 slot exchange(舱位互换)——既独立又灵活合作;
- 直接对接货主——大型 BCO(Beneficial Cargo Owner,最终货主)可绕过联盟直接签 MSC。
风险:单飞意味着所有航线运力 100% 自己承担——市场低迷期承压最重。
Premier Alliance:东亚承运人的抱团
Premier Alliance 是原 THE Alliance 里 ONE + HMM + 阳明三家在赫伯罗特退出后的「剩余抱团」。这 3 家有一个共同点——总部都在东亚(ONE 新加坡、HMM 韩国、阳明台湾),主要市场也都在亚洲及跨太平洋线。
Premier 的优势:在跨太平洋(亚洲—北美)线上经验丰富,三家合计运力约 11.5% 市占,覆盖密度高。
挑战:缺少像双子星合作中的马士基或 OCEAN 中的达飞这样全球级综合物流玩家——三家都更偏纯班轮运营,欧线投入不如双子星合作和 OCEAN 灵活。
OCEAN 合作网络:延续原有成员
OCEAN Alliance 在这次重组里是唯一一个完全保持原貌的联盟——达飞 + COSCO + 长荣 + OOCL,2017 年成立后再延期至 2032 年。
它的几个优势:
- 运力规模最大——约三成 全球市占;
- 欧线运力突出——亚欧航线一直是 OCEAN 的强项;
- 达飞自带港口投资网络——CMA CGM Group 旗下 Terminal Link 入股多个全球关键港口;
- COSCO 与中国港口的天然协同,其港口业务覆盖多个中国主出口港。
OCEAN 在新格局里的角色:维持现状 + 观察双子星合作 / Premier / MSC 三家在 2026-2027 年间出现意外波动时的市场份额转移机会。
一个被外部冲击放大的格局
这次联盟重组的「运营 15 个月」,恰好和部分亚欧航线绕行好望角的时间窗口重合。
绕航好望角带来的额外影响:
- 亚欧航线实际航程增加数千海里(常见口径约 3500 海里,各航线不同)、单航次时间多 10-14 天;
- 全球集运有效运力受到绕航影响——这一段消失的运力被新造船交付逐步补回;
- 航程变化影响班轮可靠性;双子星合作的 hub-and-spoke 模型在此环境下相对抗压,因为枢纽港的运营自主性更强;
- 运价波动加剧 —— SCFI / FBX / CCFI 等指数 2025 全年起伏明显。
2026 后半年的几个观察点
接下来,主要合作网络有几个值得观察的变量:
- 新船交付高峰——克拉克森数据显示 2026-2027 全球将集中交付大量集运新船(含双燃料),新增运力 —— 各联盟之间的舱位平衡可能被打破;
- 双子星合作的准点率能否持续——如今能否继续稳定在 90% 以上是关键考验;
- MSC 是否会再次开启联盟谈判——下行周期到来时,单飞的运力风险可能逼 MSC 重新考虑合作;
- Premier Alliance 的稳定性——ONE / HMM / 阳明 3 家如果有任何一家发生重大战略调整(如被收购或退出),都会重塑这个联盟。
下次你跟踪一条从上海到欧洲的集装箱航次——它在某家船公司的船上从某个上海码头到某个鹿特丹码头之间,真正决定它什么时候到的,不是船长、不是天气、不是燃油价格——而是这条船所属的联盟在 2025 年 2 月 1 日那一次重组里被分到了哪一桌。
本文首发于公众号「驾船看世界」(2026-05-31),博客版已按现行条文和读者反馈校正。
公众号原文 ↗