甲醇双燃料船增加,绿色甲醇供应能否跟上
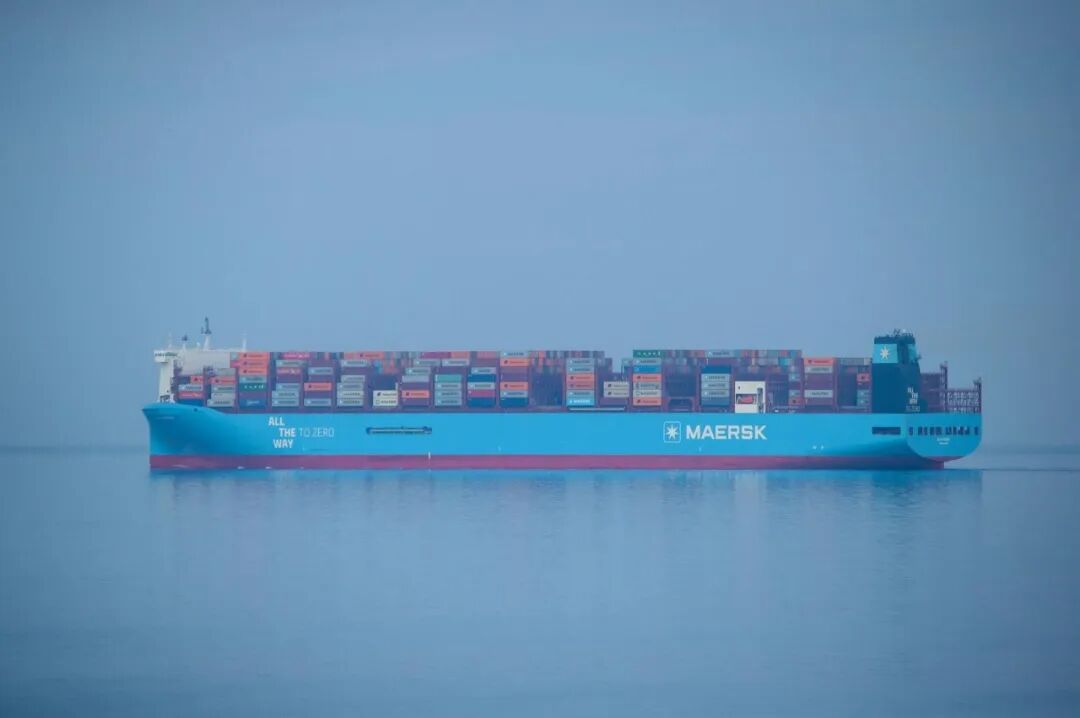
全球班轮和化学品船船东最近 3 年订了一大批甲醇双燃料船——据行业报道,这类船已有大批订单并陆续交付,主要客户是 Maersk、CMA CGM、HMM 等远洋班轮巨头。
绿色甲醇的规划项目尚不能等同于实际船用供应;现有甲醇大部分来自化石原料,船用减排取决于生产路径。
规划中的绿色甲醇项目能否按期投运,还需看建设进度。
订单端:清洁燃料船里甲醇是「老二」
截至 2026 年 3 月,全球清洁能源动力船手持订单约 1700 艘、总载重吨超 1 亿载重吨,占全球新船订单载重吨的 超 46%(转引自中国产业发展促进会氢能分会,口径以原统计为准)。按燃料类型分布:
| 燃料 | 在订订单数 | 备注 |
|---|---|---|
| LNG 双燃料 | 约 1100 艘 | 数量绝对优势 |
| 甲醇双燃料 | 约 300-400 艘 | 增长最快 |
| 氨双燃料 | 约 45 艘 | 仍在早期 |
甲醇双燃料船的新签订单在 2025 年有所回落,不同统计口径下的订单数量可能不同;燃料供应可能是影响因素之一。
班轮巨头押注规模
| 船公司 | 已订甲醇船(含交付窗口,艘数为估算) | 主机/船厂 |
|---|---|---|
| Maersk | 约 25-30 艘:1 艘 2,100 TEU 支线(2023-07 全球首艘)+ 约 16 艘 16,000-17,000 TEU 远洋;交付 2024-2027 | MAN ES / HD 现代+中船厂 |
| CMA CGM | 约 20-30 艘:7,000-24,000 TEU 各级;交付 2025-2027 | MAN ES / 韩中船厂 |
| HMM(韩国) | 约 10-20 艘:包括集装箱船,另有散货船和油轮的可能配置;交付 2025-2028 | 韩国船厂 |
| COSCO(中远海运) | 部分已签 + 预留甲醇燃料配置;交付 2026-2028 | 中船系船厂 |
主机供应商主要是 MAN ES 双燃料主机,船厂集中在韩国 HD 现代和中国大型船厂。
订单的物理含义:甲醇双燃料船可以选择不同燃料,实际绿甲醇采购量取决于运营安排。
供给端:绿色甲醇的实际船用供应
现有甲醇主要来自化石原料;船用甲醇能否降低全生命周期排放取决于原料和生产路径。
船用减排还取决于甲醇的生产路径,例如:
- 生物质气化(农林废弃物等)
绿色甲醇项目投运后,实际可供船用的规模还取决于认证和供应安排。
船用燃料需求如何估算
把船和燃料对一下:
- 一艘 18,000 TEU 级远洋集装箱船,按当代主机 + 典型航速估算,年燃料消耗约 4-6 万吨燃油当量
- Maersk 自家约 25-30 艘大型甲醇船全跑起来,年燃料需求估算就要 百万吨级别
- 若大量双燃料船选择绿色甲醇,其需求可能远高于当前供应;实际缺口取决于交付和燃料采购。
IMO 在 2023 年修订的温室气体减排策略提出,到 2030 年让各类零或近零排放技术、燃料和能源合计达到国际航运能源使用至少 5%,力争 10%。
比较供应与潜在需求时,需统一燃料种类、能源单位和年份。
价格端:不同燃料如何比较
燃料报价随港口、交付方式和能源单位变化:
- 绿色甲醇到船价因港口和合同条件而异。
- 不同燃料须按同一能源当量与交付港比较。
业内对成本走势的常见判断(行业估算):
- 当前(2024-2025)绿色甲醇生产成本:约 3400-4400 元/吨
- 2030 年预测:随可再生电价 + 制氢设备成本下降,有望降到约 1500-2000 元/吨——接近与传统燃油成本平价
绿甲醇的商业可行性取决于燃料价格、供应和货主采购安排。
规划项目与实际投运
项目公布的投运时间与实际建设进度可能不同。
规划项目的实际产能和船用燃料当量需分别核算。
项目投运并稳定生产后,规划产能才可能转为实际供应。
2030 年项目供应的不同阶段
2030 年项目管线规模需区分已投资决策、在建和仅宣布的产能。
绿色甲醇也用于化工和燃料调和,航运业可采购的份额取决于项目供应协议。
面对甲醇双燃料船订单,你会先看项目宣布产能,还是实际可交付的船用绿甲醇?
本文首发于公众号「驾船看世界」(2026-06-02),博客版已按现行条文和读者反馈校正。
公众号原文 ↗