霍尔木兹通行受阻:油轮市场的传导路径
截至发文日,霍尔木兹海峡商业通行持续受阻,波斯湾内外的船舶调度受到影响。
截至发文日,按海峡实际受阻起算,通行受阻已持续 70 多天(不同口径略有差异)。
油轮市场会做出什么反应?是不是「油价涨 → 运费涨 → 船东赚翻」这种简单逻辑?
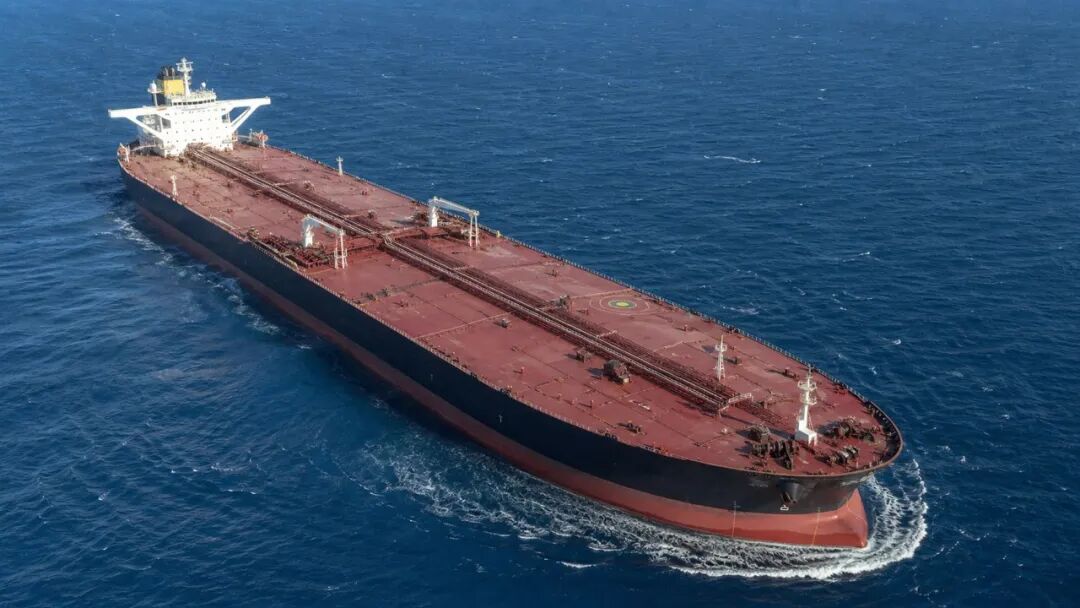
不是。霍尔木兹事件传导到**超大型原油船(VLCC,Very Large Crude Carrier)**市场,可从 4 条传导路径观察——每一条都在拉同一个变量(即期租金)但作用方向不完全一致。
部分战争险附加承保取消
据报道,3 月初多家协会取消海湾地区部分战争风险附加承保,常规互保 P&I 仍在;战争险可得性和费率大幅恶化。
保险缺口可能影响租船、港口及融资审批,具体取决于航次、保单与合同。
部分航次可能因保险缺口暂停或调整,具体仍取决于承保与合同安排。
管线只能分流部分原油
与 2024 年红海航线可经好望角绕行不同,波斯湾内船舶须经霍尔木兹海峡驶出。波斯湾内的油要出去只有两条物理通道:
- 沙特东西输油管线(Petroline)——阿布盖格(Abqaiq)→ 延布(Yanbu)红海港,容量 700 万桶/天。实际可用能力随运行状态变化
- 阿联酋哈布尚 - 富查伊拉管线(ADCOP)——哈布尚(Habshan)→ 富查伊拉(Fujairah,阿曼湾外侧),容量约 180 万桶/天。装载能力需按同期运营资料核实
两条管线可分流部分原油,但可用容量需按同期运行状态核实。
管线不能简单替代海峡航运;具体缺口和出口量变化需按同一比较基期计算。
2000 艘船 + 2 万船员被困波斯湾内
国际海事组织(IMO)4 月中旬披露,约 2000 艘各类船舶和 2 万名船员滞留波斯湾——船型和载货状态需另查。
发文时海峡通行受阻,逐日通行量和锚地船数需按船位记录核对。
船舶滞留会影响可用运力,但不能据总船数推断多数船已经装货。
长航线需求与船舶周转
剩下的全球原油需求要从别处找油。大西洋盆地——美国墨西哥湾 / 西非 / 巴西——出口快速放大:
- 大西洋至远东的超大型原油船航程需求可能增加
- 远程替代航线可能拉长单船周转时间,需按具体装卸港比较。
- 长航程可能增加在航船舶需求,但无法由单一路线推导统一倍数。
远程航线需求增加时,船舶周转时间也可能延长。
运价与航次成本
TD3C 在海峡通行受阻期的实际可成交性下降,运价须按航线与日期分别核对。
不同航线和日期的即期报价不可混作统一市场均值;精确峰值须依 Baltic 或经纪人原始报价核对。
航程延长、燃油和战争险费用会改变航次净收益,须依合同和实际报价计算。
净收益增量需扣除燃油、保险和等待等航次成本,不能直接按即期报价推算。
4 条传导链同时拉同一个变量
把这 4 条放在一张图里:
| 传导路径 | 方向 | 影响因素 |
|---|---|---|
| 部分战争险附加承保取消 | 航次审批受影响 | 常规互保 P&I 仍在 |
| 管线分流有限 | 航运供给受影响 | 管线同期可用能力 |
| 长航线需求变化 | 船舶周转变慢 | 实际航线份额 |
| 运价与战争险变化 | 航次成本上升 | 不同航线的报价 |
值得注意:这 4 条路径不是 4 个独立故事,而是同一事件经 4 条路径共同影响油轮市场——超大型原油船高运价 + 全球原油海运结构重组。关键反直觉点:不是船多绕路、是波斯湾内运力被冻结、外加大西洋盆地长程取代。
谁在赚?谁在赔?
可能受益的:部分可承接替代航次的船东,可能获得更多业务。
赔的:需要重排航次或承担更高运费的货主和租家
合同约束:长约价格和续约条件取决于各自合同。
后续通行恢复节奏,是影响油轮调度与报价的重要变量。
你身边的现货市场、能源价格、海运合同,最近哪一项最先感受到这次传导?哪一条传导链你之前没意识到?
本文首发于公众号「驾船看世界」(2026-05-19),博客版已按现行条文和读者反馈校正。
公众号原文 ↗